
Một công nhân có lương ổn định muốn mua máy tính cho con vào năm học mới, hay một nhân viên bảo vệ cần thay chiếc xe máy đã cũ, thường cân nhắc một khoản vay nhỏ trả dần theo tháng. Bài viết trình bày cách bắt đầu từ thu nhập cố định, xác định mức trả phù hợp và chọn khoản vay khớp với mức đó.
1. Bắt đầu từ thu nhập cố định và các khoản chi bắt buộc
Thu nhập cố định có ưu điểm là dễ dự đoán: số tiền về tài khoản mỗi tháng gần như không đổi, ngày nhận lương được biết trước. Đây là nền tảng thuận lợi để lập kế hoạch trả nợ, với điều kiện người lao động nắm chính xác con số thực nhận chứ không dựa vào mức lương ghi trong hợp đồng.
Với người có mức lương bám sát lương tối thiểu vùng, thu nhập thường chỉ thay đổi khi mức này được điều chỉnh theo chính sách chung hoặc khi có thay đổi về vị trí công việc. Như vậy, trong thời gian một khoản vay ngắn hạn, thu nhập có thể xem là không đổi, và kế hoạch trả nợ nên được xây dựng trên con số hiện tại thay vì kỳ vọng tăng lương.
Bước tiếp theo là liệt kê các khoản chi bắt buộc hằng tháng của gia đình: tiền nhà, điện nước, ăn uống, học phí, đi lại, gửi về cho cha mẹ nếu có. Các khoản này được ghi theo số liệu thực tế của vài tháng gần nhất, không ước lượng theo trí nhớ.
Lấy thu nhập thực nhận trừ đi tổng chi bắt buộc, người lao động có phần dư hằng tháng. Đây chưa phải là số tiền có thể dùng hết để trả nợ, vì trong đó còn phải giữ lại cho tiết kiệm và các khoản phát sinh.
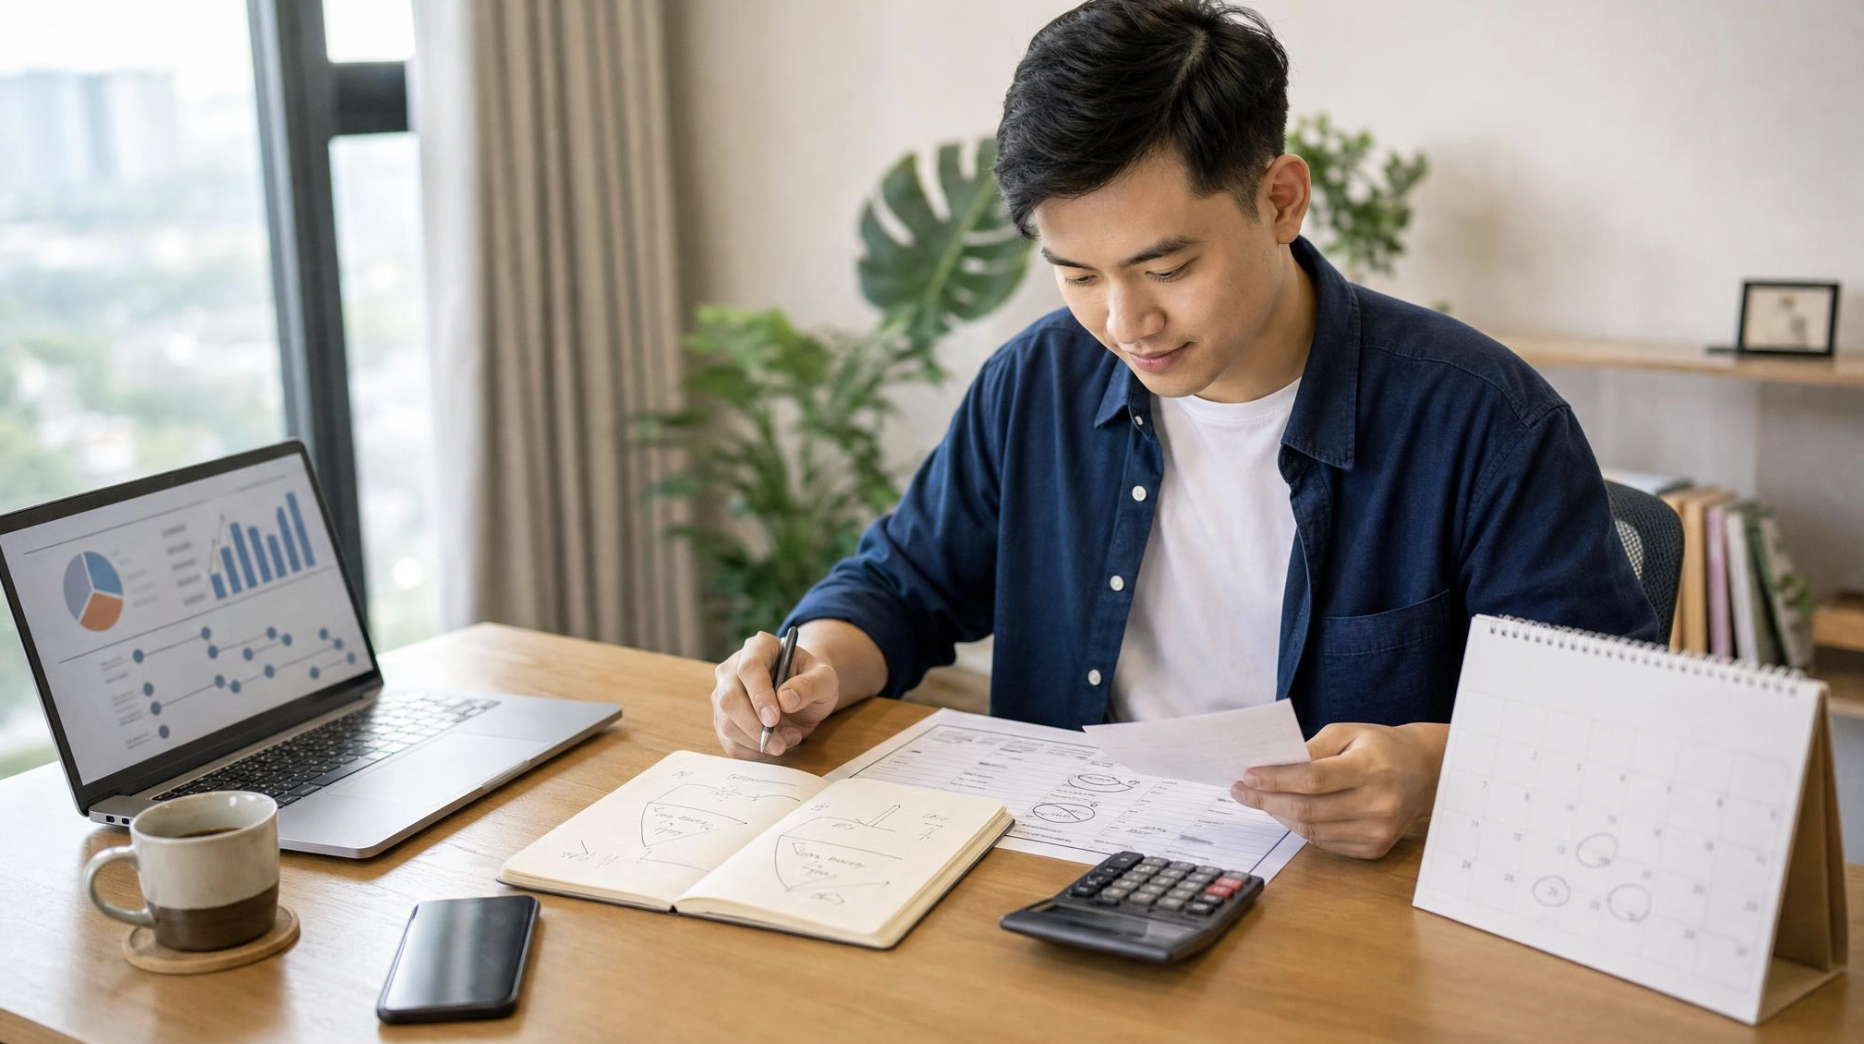
Ghi lại các khoản chi bắt buộc theo số liệu thực tế là bước đầu để biết mức trả phù hợp.
2. Xác định mức trả an toàn trong ngân sách
Phần dư hằng tháng cần được chia thành ba phần: một phần cho tiết kiệm định kỳ, một phần làm khoảng đệm cho chi phí phát sinh như đám cưới, ốm đau, sửa chữa đồ dùng, và phần còn lại mới dành cho khoản trả nợ. Cách chia này giúp khoản vay không lấy mất toàn bộ khả năng ứng phó của gia đình.
Giả sử phần dư mỗi tháng tương đương mười phần. Nếu giữ ba phần cho tiết kiệm và ba phần làm khoảng đệm, khoản trả hằng tháng nên nằm trong khoảng bốn phần. Từ mức trả này và giá trị món đồ cần mua, người lao động tính được số tháng cần để hoàn tất khoản vay.
Kỳ hạn là yếu tố đi kèm mức trả. Kỳ hạn dài làm mỗi kỳ trả nhẹ hơn nhưng tổng chi phí của khoản vay thường cao hơn. Kỳ hạn ngắn giúp hoàn tất sớm nhưng đòi hỏi mức trả lớn hơn. Người có thu nhập cố định nên chọn kỳ hạn sao cho mức trả nằm trong ngưỡng đã xác định, không kéo dài hơn mức cần thiết. Khoản vay cũng nên được hoàn tất trước các mốc chi lớn đã biết trước của gia đình, chẳng hạn đầu năm học tiếp theo, để hai nghĩa vụ tài chính không chồng lên nhau.
Một cách kiểm tra đơn giản là thử sống theo ngân sách có khoản trả trong một đến hai tháng trước khi vay, bằng cách chuyển số tiền tương ứng vào tài khoản tiết kiệm. Nếu gia đình vẫn sinh hoạt bình thường, mức trả đó phù hợp, đồng thời số tiền đã để dành cũng giúp giảm khoản cần vay.
3. Chọn khoản vay khớp với mức trả đã định
Khi đã có mức trả và kỳ hạn mong muốn, người lao động chuyển sang so sánh các phương án. Tiêu chí so sánh không chỉ là số tiền trả mỗi kỳ, mà là tổng số tiền phải trả trong suốt thời gian vay, bao gồm cả lãi và các khoản phí nếu có.
Khi tìm hiểu các kênh vay trực tuyến, người lao động nên chọn đơn vị được cấp phép hoạt động, có hợp đồng ghi rõ lãi suất, phí, lịch trả và điều kiện trả trước hạn. Đọc kỹ các điều khoản này trước khi ký giúp người vay biết chính xác nghĩa vụ của mình và so sánh được các phương án trên cùng một mặt bằng.
Ngày trả nợ nên được đặt sau ngày nhận lương vài ngày, và khoản trả nên được thiết lập trích tự động từ tài khoản nhận lương. Cách làm này giúp người vay không phải nhớ lịch, đồng thời luôn giữ được lịch sử trả nợ đúng hạn.
Người vay cũng nên chuẩn bị sẵn các giấy tờ như căn cước công dân, hợp đồng lao động và sao kê tài khoản lương. Hồ sơ đầy đủ giúp quá trình đánh giá diễn ra nhanh và phản ánh đúng khả năng trả của người vay.
So sánh tổng số tiền phải trả trong suốt thời gian vay giúp người vay chọn phương án phù hợp.
Với người có thu nhập cố định, một khoản vay nhỏ có thể được sắp xếp gọn gàng trong ngân sách khi mức trả được xác định từ phần dư thực tế, có khoảng đệm cho chi phí phát sinh và đi kèm kỳ hạn hợp lý. Chuẩn bị theo trình tự này giúp người vay đạt được mục tiêu mua sắm mà vẫn giữ được nhịp tài chính ổn định của gia đình.
